
5W1HIndonesia.id, Ekbis — Transaksi perbankan telah mengalami transformasi besar dengan semakin banyaknya layanan perbankan yang tersedia secara dalam jaringan (daring), khususnya di era teknologi yang semakin berkembang.
Dengan memanfaatkan sistem daring, masyarakat menjadi lebih dimudahkan saat melakukan transaksi perbankan seperti belanja online, transfer uang dan kegiatan digital keuangan lainnya karena tak terbatas waktu dan tempat.
Hal ini tentu berkebalikan pada masa perbankan konvensional atau tatap muka yang mengharuskan masyarakat yang akan melakukan transaksi perbankan untuk mengantre berjam-jam lamanya.
Lalu, muncul pertanyaan, apakah aman? Jaminan keamanan tentunya berperan strategis dalam menarik masyarakat untuk bertransaksi non tunai menggunakan uang elektronik dan layanan perbankan digital.
Pada saat masyarakat merasa yakin bahwa data pribadi dan transaksi mereka aman dari ancaman kejahatan siber, kepercayaan terhadap layanan perbankan digital akan meningkat.
Salah satu langkah untuk menjamin keamanan pembayaran yang diupayakan Bank Indonesia melalui Blueprint Sistem Pembayaran Indonesia 2025 dengan judul “Menavigasi Sistem Pembayaran Nasional di Era Digital”.
Salah satunya adalah menerapkan syarat minimum pemenuhan keamanan bank dan teknologi finansial, termasuk otentikasi, otorisasi, dan enkripsi.
Jaminan pada keamanan pembayaran sekaligus menunjang volume transaksi digital yang terus naik dengan volume transaksi elektronik sepanjang 2021 mencapai 5,45 miliar transaksi. Angka tersebut meningkat 17,8 persen dari tahun sebelumnya atau hampir lima kali lipat dari lima tahun lalu.
Dalam Pasal 40 ayat (1) Undang-Undang Nomor 10 Tahun 1998 tentang Perubahan Atas Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan (UU Perbankan) menyatakan secara tegas bahwa bank wajib merahasiakan keterangan mengenai nasabah penyimpan dan simpanannya.
Selaras dengan aturan dalam Pasal 24 ayat (1) huruf Peraturan OJK Nomor 12/POJK.03/2021 tentang Bank Umum (POJK 12/2021) bahwa Bank Berbadan Hukum Indonesia (Bank BHI) yang beroperasi sebagai Bank Digital sebagaimana dimaksud dalam Pasal 23 ayat (1) harus memenuhi persyaratan menjalankan perlindungan terhadap keamanan data nasabah.
Hal tersebut bertujuan sebagai implementasi pemenuhan hak nasabah sebagai konsumen yang diatur dalam Pasal 4 huruf a Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen (UUPK) bahwa konsumen memiliki hak atas kenyamanan, keamanan, dan keselamatan dalam mengkonsumsi barang dan/atau jasa. Nasabah memiliki hak untuk mendapatkan keamanan atas data pribadinya yang disimpan di bank.
Bank hanya dapat membuka informasi tersebut kepada pihak ketiga dalam kondisi tertentu, seperti penyidikan kasus tindak pidana, persetujuan nasabah yang bersangkutan, atau pun perintah pengadilan.
Kewajiban ini menjadi landasan penting dalam melindungi privasi nasabah dan mencegah penyalahgunaan data oleh pihak yang tidak berwenang.
Selain itu, bank juga harus memastikan bahwa kebijakan internal mereka telah mematuhi ketentuan yang telah ditetapkan dalam undang-undang dan secara rutin melakukan audit serta evaluasi terhadap sistem keamanan dalam transaksi perbankan.
Dengan upaya tersebut, tentunya masyarakat yang menggunakan layanan digital keuangan pada masa era modern saat ini yang dituntut akan kecepatan akses dan fleksibilitas merasa nyaman dan aman saat bertransaksi.
Mitigasi Risiko Siber Jadi Solusi
Peningkatan digitalisasi pada sektor keuangan dan perbankan bagaikan pedang bermata dua karena tidak hanya membantu pertumbuhan ekonomi keuangan digital yang berkelanjutan, namun juga menimbulkan dampak lain berupa peningkatan risiko serangan siber.
Insiden siber yang terjadi pada sektor keuangan dapat menimbulkan kerugian keuangan dan mengganggu stabilitas sistem keuangan.
Sebagai langkah mitigasi risiko siber, Bank Indonesia melakukan pengaturan dan pengawasan keamanan sistem informasi dan ketahanan siber (KKS) bagi penyelenggara sistem pembayaran.
Dalam Pasal 1 angka 19 Peraturan Bank Indonesia Nomor 2 Tahun 2024 tentang Keamanan Sistem Informasi dan Ketahanan Siber bagi Penyelenggara Sistem Pembayaran, Pelaku Pasar Uang dan Pasar Valuta Asing, serta Pihak Lain yang Diatur dan Diawasi Bank Indonesia (PBI 2/2024) menyebut bahwa:
“Keamanan Sistem Informasi dan Ketahanan Siber yang selanjutnya disebut KKS adalah kondisi terjaganya kerahasiaan, keutuhan, serta ketersediaan informasi dan/atau Sistem Informasi Penyelenggara dari Serangan Siber dan terjaganya kelangsungan bisnis Penyelenggara melalui tindakan antisipatif, adaptif, dan proaktif terhadap Ancaman Siber serta kemampuan Penyelenggara untuk melakukan respons dan pemulihan dengan cepat terhadap Insiden Siber.”
Bank Indonesia melakukan pengaturan dan pengawasan KKS dengan tujuan menciptakan KKS pada Penyelenggara dalam mendukung tujuan Bank Indonesia.
Sebagaimana diatur dalam Pasal 3 PBI 2/2024, disebutkan 3 sasaran pengaturan dan pengawasan KKS, meliputi: Peningkatan KKS Penyelenggara untuk mencegah dan menangani dampak Serangan Siber; Peningkatan manajemen Risiko Siber Penyelenggara; dan Penguatan pengawasan dan kolaborasi dalam pencegahan Insiden Siber dan/atau penanganan Insiden Siber yang terjadi pada Penyelenggara.
OJK: Perkuat Koordinasi Lintas Lembaga
Komitmen Otoritas Jasa Keuangan (OJK) dalam meningkatkan kesiapan industri keuangan digital menghadapi ancaman siber diwujudkan melalui penguatan pengawasan berbasis risiko, peningkatan kapasitas industri, edukasi masyarakat, serta sinergi dengan berbagai pemangku kepentingan.
OJK memastikan industri jasa Keuangan telah menerapkan manajemen risiko terhadap teknologi informasi secara memadai, melakukan monitor dan evaluasi penggunaan sistem dan teknologi, memperkuat pengamanan data, serta memastikan kesiapan prosedur penanganan insiden.
Pengawasan berbasis risiko juga memastikan bahwa keamanan siber menjadi tanggung jawab manajemen tertinggi.
Industri jasa keuangan perlu memiliki kemampuan untuk mencegah, mendeteksi, merespons, dan memulihkan diri dari serangan siber. Hal ini mencakup pengujian keamanan secara berkala, pencadangan data, rencana keberlangsungan usaha, simulasi penanganan insiden, serta mekanisme pelaporan yang cepat dan bertanggung jawab.
Industri jasa keuangan didorong untuk memiliki sumber daya manusia (SDM) yang siap dalam menghadapi kerkembangan digital, penipuan online (scam) dan aktivitas keuangan ilegal lainnya, yang berpotensi merugikan masyarakat, terlebih membentengi pegawai untuk tidak terlibat dalam praktik tersebut.
Masyarakat perlu dibekali kemampuan mengenali penipuan digital, menjaga kerahasiaan data pribadi dan kode autentikasi, serta melakukan verifikasi legalitas penyedia layanan keuangan.
Edukasi dapat dilakukan melalui program literasi keuangan, perguruan tinggi, komunitas, pemerintah daerah, dan industri jasa keuangan.
Memperkuat koordinasi dan respons lintas lembaga karena ancaman siber dapat melibatkan banyak institusi sekaligus. Karena itu, koordinasi antara OJK, industri jasa keuangan, aparat penegak hukum, dan pemangku kepentingan terkait perlu diperkuat, khususnya dalam pertukaran informasi ancaman, penanganan insiden, dan pemulihan layanan yang terdampak.
Dalam perlindungan konsumen, OJK melakukan penguatan dalam beberapa aspek yaitu pertama, Aspek Pengawasan, yaitu dengan mendorong bank memperkuat keamanan dalam transaksi, investigasi insiden, dan penanganan pengaduan secara transparan.
Kedua, Aspek Perlindungan yaitu dengan memastikan pengaduan konsumen ditindaklanjuti sesuai kewenangan dan ketentuan yang berlaku dan ketiga Aspek Pencegahan yaitu dengan meningkatkan edukasi masyarakat mengenai penipuan digital, keamanan data, dan prosedur pelaporan yang cepat.
Beberapa hal yang dapat menjadi perhatian masyarakat dalam melakukan transaksi digital yang aman yaitu pertama, Menjaga selalu kerahasiaan data pribadi.
Jangan pernah memberikan PIN, kata sandi, kode OTP, atau kode keamanan kepada siapa pun, termasuk pihak yang mengaku sebagai pegawai bank atau OJK.
Kedua, Selalu waspada terhadap tautan/link dan telepon/pesan yang mencurigakan. Jangan sembarangan klik tautan, mengunduh aplikasi dari sumber tidak resmi, atau memindai QR code yang tidak jelas asal-usulnya. Pastikan informasi diperoleh melalui kanal resmi bank.
Ketiga, Lengkapi perangkat yang digunakan dengan keamanan yang memadai. Aktifkan autentikasi berlapis jika tersedia, gunakan PIN atau kata sandi yang kuat, perbarui sistem operasi dan aplikasi perbankan secara berkala, serta hindari transaksi menggunakan perangkat umum atau jaringan Wi-Fi publik yang tidak aman.
Keempat, Kenali tanda-tanda telepon/pesan yang berindikasi penipuan, seperti telepon berkali-kali, bahasa pesan yang kurang pas, kejadian/peristiwa yang tidak sesuai, meminta respons yang cepat, dll.
Lalu, kelima, Lakukan verifikasi sebelum bertransaksi. Periksa nama dan nomor rekening penerima, nominal transaksi, serta notifikasi transaksi sebelum memberikan persetujuan.
Keenam, Cek transaksi secara berkala, jika ada transaksi tidak dikenali, agar melakukan klarifikasi kepada pihak bank. Ketujuh, Lakukan penanganan transaksi penipunan online melali website IASC : iasc.ojk.go.id atau ke kontak center OJK : 157 dan kedelapan, Bentengi diri dengan literasi Keuangan yang baik.
Masyarakat: Jadi Mudah, Fokus Regulasi
Perkembangan teknologi digital telah membawa perubahan signifikan dalam berbagai aspek kehidupan, termasuk sektor keuangan.
Transformasi digital di industri keuangan memungkinkan layanan yang lebih cepat, efisien, dan mudah diakses oleh masyarakat.
Perubahan ini tidak hanya memengaruhi lembaga keuangan tradisional seperti bank, tetapi juga melahirkan berbagai inovasi baru yang mengubah cara individu dan bisnis mengelola keuangan mereka.
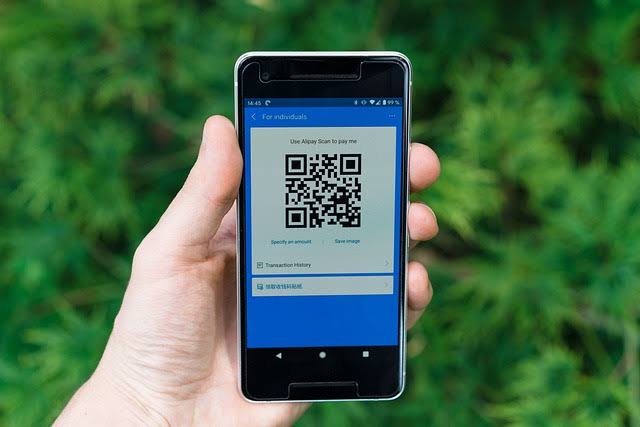
Salah satu aspek paling mencolok dari perkembangan keuangan di era digital adalah digitalisasi sistem pembayaran. Masyarakat semakin jarang menggunakan uang tunai dan beralih ke metode pembayaran elektronik seperti mobile banking, dompet digital (e-wallet), QRIS dan QR code.
Perusahaan seperti GoPay, OVO, dan Dana telah menjadi bagian dari kehidupan sehari-hari, memungkinkan transaksi dilakukan dengan cepat dan aman tanpa perlu membawa uang fisik.
Herli, wanita yang sedang mengenyam pendidikan di Akbid Poltekkes Provinsi Lampung adalah yang sudah merasakan inovasi tersebut.
Ia merasa sangat terbantu sekali dengan hadirnya berbagai platform pembayaran elektronik yang tersedia seperti e-wallet,
QRIS dan lainnya.
“Ya tentunya terbantu sekali karena lebih mudah, cepat dan efisien. Kalau mau bayar tinggal pakai handphone beres dan gak pakai ngantri lama-lama,” beber gadis berhijab tersebut.
Warga lainnya adalah Hartono yang turut merasakan berbagai manfaat dari transformasi digital keuangan pada zaman modern saat ini.
Namun, ia tetap mengingatkan kepada pihak yang berwenang dalam hal ini OJK maupun Bank Indonesia untuk segera membuatkan regulasi yang jelas agar tidak ada pihak yang dirugikan, mengingat masifnya serangan siber di dunia digital.
“Yang paling penting OJK segera buatkan aturan bank digital, dalam hal ini bank wajib ganti rugi tanpa syarat jika ada nasabah yang kena penipuan online dan lain-lain yang berhubungan dengan serangan siber atau hacker atau sejenisnya,” pintanya. (SA)